
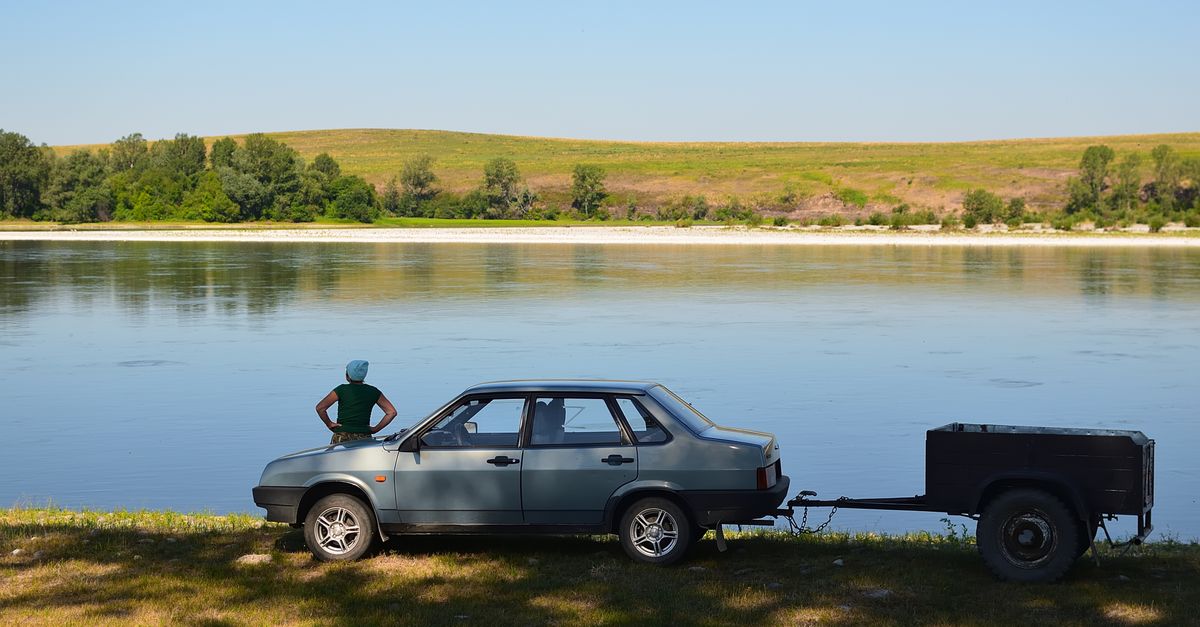
No momento em que uma carretinha é engatada, o carro deixa de rodar sozinho e passa a ser parte de um conjunto. A apólice de seguro auto, porém, foi feita para o carro. O que acontece com a cobertura enquanto o reboque está preso depende de como o contrato trata esse conjunto, e a resposta varia bastante entre seguradoras.
Em linhas gerais, o seguro do carro costuma acompanhar o veículo trator e, em muitos casos, os danos causados a terceiros pela combinação. Já a carretinha em si e o que vai dentro dela normalmente ficam de fora, a menos que haja cobertura específica. Os detalhes que fazem diferença aparecem antes, durante e depois de cada viagem com o engate.
Anúncios
Antes de engatar: o que a seguradora precisa saber
O primeiro passo é ler as condições gerais da sua apólice procurando as palavras reboque, engate e semirreboque. Muitas seguradoras tratam o tema numa cláusula própria, que define quando a cobertura acompanha o conjunto e quais situações ficam excluídas.
O engate instalado no carro costuma ser considerado um acessório, e algumas seguradoras pedem que ele seja informado na contratação ou na renovação. Omitir essa informação pode gerar discussão em caso de sinistro, sobretudo se o engate tiver relação com o evento.
Informe também o uso que você faz do reboque. Levar a carretinha numa viagem de férias por ano é diferente de transportar material de trabalho toda semana. Uso comercial ou frequente pode mudar o risco avaliado e, em alguns contratos, exigir uma cobertura diferente.
Anúncios
Se a apólice não for clara, pergunte por escrito ao corretor ou à seguradora. Peça uma resposta que diga se a responsabilidade civil cobre danos causados pelo conjunto, se o engate está registrado e se há alguma exigência sobre o tipo de reboque.
Essa conversa leva poucos minutos e evita a surpresa de descobrir, depois de um acidente, que a apólice tinha uma restrição que você nunca leu.
A carretinha tem vida própria no papel
Reboques e carretinhas são veículos registrados, com placa e documentação próprias. Precisam estar licenciados e regulares como qualquer outro veículo, e os débitos e exigências que se aplicam a eles variam conforme o estado. Um reboque irregular cria problemas na fiscalização e na relação com a seguradora.
O engate também precisa seguir as regras de trânsito, que exigem um dispositivo certificado e compatível com o carro. Engates improvisados ou adaptados sem certificação são fonte de autuação e argumento para a seguradora questionar a cobertura em caso de acidente ligado ao conjunto.
A habilitação é outro ponto. A categoria exigida depende do peso do reboque e da combinação, e as regras merecem conferência no Detran ou na Senatran antes da viagem. Dirigir com categoria inadequada para o conjunto é infração e costuma ser causa de perda de cobertura.
Anúncios
Respeite a capacidade de tração indicada pelo fabricante do carro. Ela aparece no manual e define o peso máximo que o veículo pode puxar com segurança. Ultrapassar esse limite aumenta o risco de acidente e de dano mecânico, e as seguradoras costumam excluir eventos causados por excesso de peso.
Antes de cada viagem, confira se as luzes do reboque funcionam, se a corrente de segurança está presa e se o engate está bem travado. Essas verificações reduzem o risco e mostram cuidado, caso algo dê errado.
Na estrada: danos a terceiros com o conjunto
A situação mais delicada é o dano causado a outra pessoa. Uma carretinha que balança e atinge um carro ao lado, ou que se solta e bate em quem vem atrás, gera prejuízo a terceiros. Em muitos contratos, a cobertura de responsabilidade civil do carro trator responde por esses danos enquanto o reboque está corretamente engatado.
Esse é o ponto que mais vale confirmar. Algumas apólices estendem a responsabilidade civil ao conjunto de forma automática; outras exigem que o reboque esteja declarado; outras limitam a cobertura a reboques de determinado tipo ou peso. A diferença só aparece nas condições gerais.
Se a carretinha se soltar e causar dano sozinha, depois de desengatada, a discussão fica mais complicada. A seguradora pode argumentar que o evento não envolveu o carro segurado. Por isso, a corrente de segurança e o travamento correto são importantes também para a cobertura.
Lembre que a responsabilidade pelo dano a terceiros existe independentemente do seguro. Se a apólice não cobrir, você responde com o próprio dinheiro. Essa é a razão mais forte para confirmar a cobertura antes de viajar.
Os limites contratados também importam. Um acidente com conjunto pode envolver mais de um veículo e danos maiores do que os de um carro sozinho. Confira se o valor da cobertura de responsabilidade civil é compatível com esse risco.
Viagens longas com o conjunto pedem ainda mais atenção à condução. Distância maior de frenagem, curvas feitas com velocidade reduzida e cuidado redobrado em ultrapassagens diminuem o risco de o reboque oscilar. Um acidente evitado vale mais do que qualquer cobertura, e o histórico sem sinistro também pesa na renovação.
Danos ao seu carro causados pelo reboque
Quando o reboque provoca uma colisão do próprio carro, como numa curva em que o conjunto perde estabilidade e o veículo bate, o evento costuma ser tratado como colisão comum, e a cobertura de casco pode responder, sujeita à franquia e às condições do contrato.
Diferente é o dano mecânico provocado pelo esforço de tração. Embreagem queimada, câmbio danificado, superaquecimento do motor e desgaste acelerado da suspensão por puxar peso demais não são acidentes, mas consequência do uso. O seguro auto não costuma cobrir esse tipo de prejuízo.
Danos à estrutura do carro causados pelo próprio engate, como uma fixação que arranca parte da traseira, também podem gerar discussão. Se o engate estava irregular ou mal instalado, a seguradora tende a negar.
Por isso, a instalação deve ser feita por profissional, com engate certificado e fixação adequada à estrutura do carro. Guarde a nota fiscal da instalação: ela ajuda a mostrar que o equipamento estava regular.
Um caso intermediário é o da batida traseira. Se outro motorista atinge a traseira do seu carro e o engate, mesmo sem reboque, amplia o dano ao veículo dele, a discussão de responsabilidade costuma seguir as regras normais de colisão. Ainda assim, um engate irregular pode virar argumento numa disputa, o que reforça a importância da certificação.
A carretinha e o que vai dentro dela
A apólice do carro normalmente não cobre danos à carretinha em si. Se ela capotar, amassar ou for roubada, o prejuízo fica com você, a menos que o reboque tenha seguro próprio. Algumas seguradoras oferecem apólices específicas para reboques e trailers.
A carga também costuma ficar fora. Bagagem, equipamentos, móveis de mudança ou material de trabalho transportados na carretinha não estão cobertos pelo seguro auto. Para carga de valor, existem seguros específicos de transporte.
O roubo merece atenção especial. Carretinhas paradas em estacionamentos ou na rua são alvos fáceis, e o roubo do reboque não aciona a cobertura do carro. Travas de engate e cadeados ajudam a reduzir esse risco.
Há ainda o reboque emprestado ou alugado. Quando a carretinha pertence a outra pessoa ou a uma empresa de locação de reboques, pergunte se ela tem seguro próprio e o que ele cobre. Se não tiver, um dano à carretinha durante o seu uso pode ser cobrado de você pelo dono, sem nenhuma participação da sua apólice.
Se você costuma transportar algo de valor, avalie o custo de um seguro separado para o reboque e a carga. Em muitos casos, ele é pequeno perto do prejuízo de perder tudo numa única viagem.
O que costuma ficar fora da cobertura
Cada apólice tem as próprias exclusões, mas algumas situações aparecem com frequência nos contratos quando o assunto é reboque:
- Excesso de peso: reboque acima da capacidade de tração indicada pelo fabricante do carro.
- Engate irregular: dispositivo sem certificação ou instalado fora das especificações.
- Habilitação inadequada: condutor sem a categoria exigida para aquela combinação.
- Reboque irregular: carretinha sem licenciamento ou com documentação pendente.
- Uso não declarado: transporte frequente ou comercial que não foi informado na contratação.
- Rebocar outro carro: puxar um veículo com corda ou barra costuma ser tratado de forma diferente, e muitas apólices restringem essa prática.
A presença de uma dessas situações não significa negativa automática, mas dá à seguradora argumento para recusar ou reduzir a indenização. Evitá-las é a forma mais segura de manter a cobertura.
Depois do acidente: como acionar com o conjunto
Se ocorrer um acidente com a carretinha engatada, cuide primeiro da segurança e sinalize o local. Depois, registre tudo com fotos: o carro, o reboque, o engate, a corrente de segurança e os danos a terceiros. Essas imagens mostram como o conjunto estava no momento do evento.
Faça o registro da ocorrência e comunique a seguradora o quanto antes, informando que havia um reboque engatado. Omitir esse detalhe pode prejudicar a análise, porque ele aparecerá no registro e nas fotos.
Separe os documentos do reboque e do engate: licenciamento da carretinha, nota fiscal da instalação e, se houver, comprovante de que o engate foi informado à seguradora. Se havia carga de terceiros, guarde as notas.
Se a seguradora negar, peça a justificativa por escrito, com a cláusula que fundamenta a recusa. Você pode contestar pela ouvidoria da seguradora e, se necessário, pelos canais de defesa do consumidor.
Viajar engatado com a apólice lida
O seguro auto pode acompanhar o carro e cobrir danos causados a terceiros pelo conjunto, mas raramente protege a carretinha e o que vai dentro dela. As exclusões costumam girar em torno de excesso de peso, engate irregular, habilitação e uso não declarado.
Antes da próxima viagem com reboque, leia a cláusula sobre engates nas condições gerais, informe o equipamento à seguradora, confira a capacidade de tração no manual e a categoria da sua habilitação, e avalie um seguro próprio para a carretinha se ela ou a carga tiverem valor. Assim, o conjunto viaja coberto da forma que você imagina.
